bunq
- 4,2
- Bewertung
- 5.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wer sein Geld unterwegs übersichtlich organisieren möchte, findet in bunq eine Banking-App, die deutlich mehr sein will als ein digitaler Kontostand. Ich habe sie als Finanz-App von bunq ausprobiert und dabei besonders darauf geachtet, wie leicht der Einstieg für Menschen gelingt, die bisher klassisches Online-Banking gewohnt sind. Mein Eindruck: Die Anwendung wirkt modern, klar auf das Smartphone zugeschnitten und interessant für alle, die Ausgaben, Sparziele und den täglichen Zahlungsverkehr möglichst an einem Ort bündeln möchten.
Der wichtigste Unterschied zu einer gewöhnlichen Banking-App liegt für mich in der Art, wie bunq den Umgang mit Geld strukturieren möchte. Statt nur Überweisungen und Kontobewegungen abzubilden, rückt die App Budgetieren, Ausgeben, Sparen und Investieren näher zusammen. Das klingt zunächst umfangreich, ist aber gerade für Einsteiger nicht automatisch kompliziert. Wenn man sich Schritt für Schritt durch die Oberfläche bewegt, entsteht eher der Eindruck eines digitalen Finanzordners als der einer überladenen Bankzentrale.
Die App ist kostenlos erhältlich und richtet sich laut Altersfreigabe an Nutzer jeden Alters. Sie gehört zur Kategorie Finanzen, läuft ab Android 7.0 und liegt aktuell in Version 31.18.2 vor. Im Google-Play-Umfeld kommt bunq auf eine durchschnittliche Bewertung von 4,2 bei rund 39.000 Bewertungen und wurde bereits über fünf Millionen Mal installiert. Diese Reichweite macht die App nicht automatisch zur besten Wahl für jeden, zeigt aber, dass sie längst über einen kleinen Kreis von Technikfans hinaus genutzt wird.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Von der Installation bis zum ersten sinnvollen Einsatz
Ich würde den Einstieg nicht daran messen, wie schnell ich alle Menüs durchgeklickt habe, sondern daran, ob sich eine kleine Geldroutine daraus ergibt. In diesem Abschnitt geht es darum, wie ich bunq zunächst erkunde und eine erste Aufgabe auswähle, die im Alltag wirklich nützlich ist. So lässt sich früh erkennen, ob die Finanzorganisation der App zur eigenen Arbeitsweise passt.
Was ich von bunq im Alltag erwarte
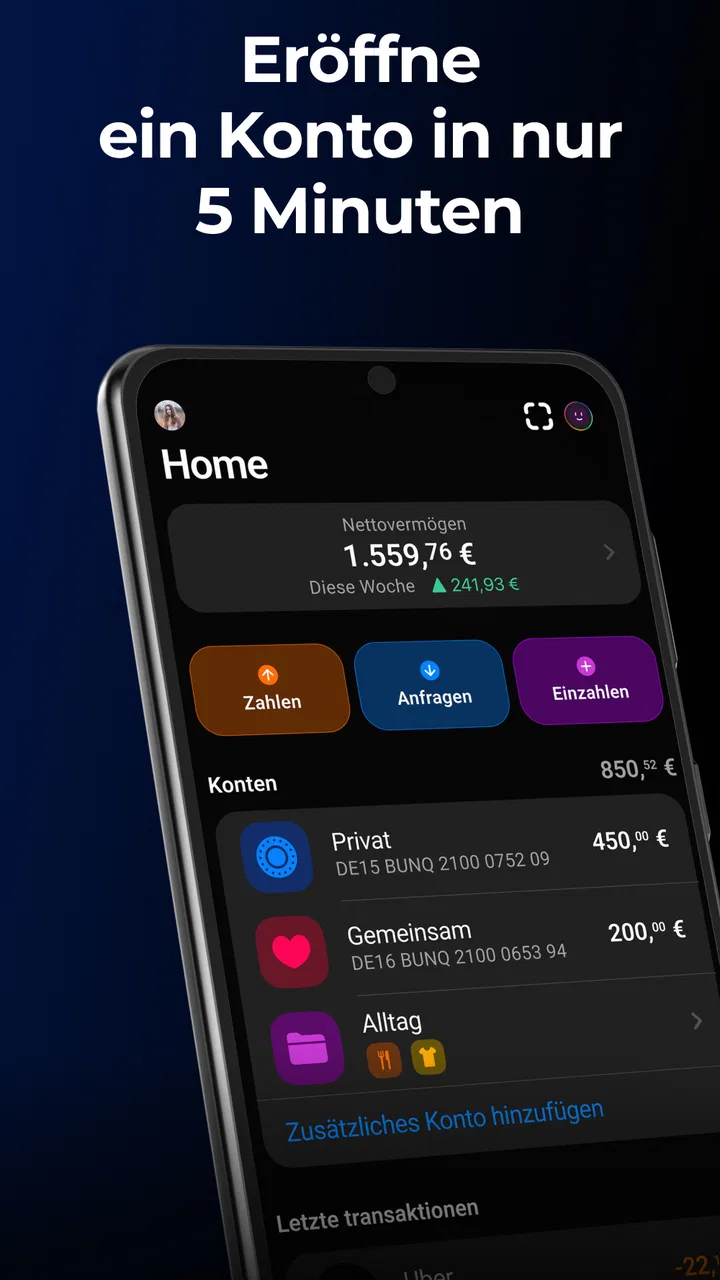
Nach der Installation sollte man nicht erwarten, dass bunq einfach nur das Konto einer traditionellen Bank in einer anderen Farbe darstellt. Die App versucht, den Blick auf einzelne Geldbereiche zu lenken. Das ist praktisch, wenn das Einkommen schnell verteilt werden soll: ein Teil für laufende Kosten, ein Teil für Rücklagen und ein weiterer Betrag für frei verfügbare Ausgaben. Gerade diese gedankliche Trennung kann helfen, nicht ständig den gesamten Kontostand als verfügbares Budget zu betrachten.
Für mich ist das der stärkste Ansatz der Anwendung. Viele Menschen wissen zwar, wie viel Geld insgesamt vorhanden ist, aber nicht, welcher Anteil davon bereits für Miete, Rechnungen oder geplante Anschaffungen verplant ist. Eine App, die diese Bereiche sichtbar macht, kann im Alltag mehr bewirken als eine lange Liste einzelner Buchungen. Der Nutzen entsteht allerdings erst dann, wenn man die Struktur konsequent pflegt und nicht alles in einem einzigen Topf lässt.
Gleichzeitig sollte man die Erwartungen an die App realistisch halten. bunq ersetzt keine persönliche Finanzplanung und nimmt einem nicht jede Entscheidung ab. Die Anwendung kann Ordnung schaffen, aber sie weiß nicht automatisch, welche Ausgabe für die eigene Lebenssituation sinnvoll ist. Wer seine Finanzen bisher völlig ungeordnet verwaltet, braucht deshalb ein wenig Zeit, um eine passende Aufteilung zu entwickeln.
Die ersten Schritte nach dem Start
Beim ersten Öffnen würde ich mir bewusst einige Minuten ohne Zeitdruck nehmen. Eine Banking-App ist kein Programm, das man nebenbei zwischen zwei Nachrichten einrichtet. Zuerst geht es darum, den Zugang einzurichten und die eigene Bankumgebung zu verstehen. Danach lohnt sich ein Rundgang durch die Bereiche für Ausgaben, Sparen und die weiteren Finanzfunktionen, bevor man sofort versucht, alles gleichzeitig zu verwenden.
Mein Rat für Einsteiger: Nicht mit einem komplizierten Budget beginnen. Besser ist eine einfache Grundordnung mit wenigen klaren Zwecken. Man kann beispielsweise zunächst die regelmäßigen Lebenshaltungskosten gedanklich von spontanen Ausgaben trennen. Dadurch erkennt man schneller, ob die Darstellung in bunq zur eigenen Gewohnheit passt. Wer sofort zehn verschiedene Kategorien anlegt, erzeugt leicht mehr Pflegeaufwand als Übersicht.
Wichtig ist außerdem, die Sicherheits- und Bestätigungsschritte aufmerksam zu lesen. Bei einer Finanz-App sollte Bequemlichkeit nie dazu führen, dass man Hinweise einfach wegwischt. Ich würde auch nicht unmittelbar nach der Einrichtung größere Geldbeträge verschieben, sondern zuerst prüfen, ob Kontostand, Zahlungsübersicht und die wichtigsten Menüpunkte verständlich dargestellt werden. Dieser kleine Test verhindert, dass man später unter Zeitdruck nach einer Funktion suchen muss.
Die erste erfolgreiche Aktion
Der beste erste Erfolg ist für mich nicht das bloße Öffnen eines Kontos, sondern eine kleine, nachvollziehbare Geldaufgabe. Man könnte zum Beispiel einen überschaubaren Betrag für ein konkretes Ziel zurücklegen oder die eigenen Ausgaben für einen kurzen Zeitraum bewusst in einem getrennten Bereich beobachten. Entscheidend ist, dass das Ergebnis sofort verständlich ist: Ich weiß, wofür das Geld gedacht ist, und sehe, ob es dort auch bleibt.
Ein realistisches Beispiel ist eine Person, die am Monatsanfang ihr Einkommen erhält. Statt den gesamten Betrag als frei verfügbar zu betrachten, ordnet sie zuerst die regelmäßigen Kosten und einen Sparbetrag zu. Für den täglichen Einkauf und spontane Unternehmungen bleibt ein klar begrenzter Bereich. Wenn am Wochenende eine ungeplante Ausgabe ansteht, ist schneller erkennbar, ob sie in das persönliche Budget passt. Genau an diesem Punkt wird bunq nützlicher als eine reine Umsatzanzeige.
Ich würde am Anfang absichtlich nur eine solche Routine testen. Erst wenn die Aufteilung im Alltag funktioniert, lohnt es sich, weitere Möglichkeiten wie Investieren oder zusätzliche Sparstrukturen anzusehen. Das ist einer der weniger offensichtlichen Vorteile eines schrittweisen Einstiegs: Man lernt nicht nur die App kennen, sondern findet heraus, welche Finanzorganisation man tatsächlich dauerhaft durchhält.
Wo Einsteiger leicht ins Stocken geraten
Die größte mögliche Verwirrung entsteht durch den Unterschied zwischen sichtbarer Organisation und tatsächlich verfügbarem Geld. Wenn Beträge verschiedenen Zwecken zugeordnet werden, kann der gesamte Kontostand höher wirken als der Betrag, den man ohne schlechtes Gewissen ausgeben sollte. Ich empfehle deshalb, sich nicht nur den Gesamtbetrag anzusehen, sondern immer zu fragen: Welcher Teil ist für Rechnungen reserviert, welcher für Rücklagen und welcher wirklich frei?
Auch die Vielzahl an Möglichkeiten kann am Anfang bremsen. Eine App, die Sparen und Investieren neben dem normalen Bezahlen anbietet, spricht unterschiedliche Bedürfnisse an. Für einen Nutzer, der nur schnell Überweisungen erledigen möchte, kann diese Breite jedoch unnötig wirken. In diesem Fall ist eine schlichtere Banking-App möglicherweise angenehmer, weil sie weniger Entscheidungen auf einmal verlangt.
Ein weiterer Punkt betrifft die persönliche Disziplin. Digitale Unterkonten oder getrennte Budgets helfen nur, wenn man sie regelmäßig kontrolliert. Wer jede Ausgabe unabhängig von der geplanten Struktur bezahlt, verliert den Vorteil der Aufteilung. Ich würde daher eine feste kurze Kontrolle einplanen, etwa nach größeren Einkäufen oder zum Monatswechsel. So bleibt die Ordnung aktuell, ohne dass daraus eine tägliche Verwaltungsaufgabe wird.
Budgetieren mit einem konkreten Ziel
Besonders sinnvoll finde ich bunq für Nutzer, die nicht einfach nur „mehr sparen“ möchten, sondern ein klares Ziel haben. Das kann eine Reise, eine größere Anschaffung oder ein finanzieller Puffer sein. Ein benanntes Ziel ist psychologisch greifbarer als ein anonymer Restbetrag. Wenn man das Ziel mit einem festen Betrag verbindet, lässt sich außerdem leichter prüfen, ob die Planung realistisch ist.
Der praktische Trade-off ist klar: Je genauer die Aufteilung, desto besser kann man bestimmte Ausgaben beobachten, aber desto mehr Aufmerksamkeit verlangt das System. Ich würde deshalb nur solche Ziele anlegen, die im Alltag wirklich relevant sind. Für jede Kleinigkeit eine eigene Struktur einzurichten, macht die Übersicht nicht automatisch besser. Eine gute Finanz-App sollte die eigenen Gewohnheiten unterstützen und nicht zu einem zweiten Haushaltsbuch werden.
Für Paare oder Familien kann eine gemeinsame Finanzorganisation interessant sein, sofern alle Beteiligten dieselbe Logik verstehen. Dabei sollte man vorher klären, welche Ausgaben gemeinsam geplant werden und welche privat bleiben. Die App kann eine gemeinsame Struktur erleichtern, aber sie ersetzt nicht das Gespräch über Zuständigkeiten. Gerade bei wechselnden Einkommen ist es sinnvoll, nicht nur Beträge, sondern auch Regeln für die Nutzung festzulegen.
Ausgaben verstehen statt nur nachzuschauen
Viele Banking-Apps sind stark darin, vergangene Buchungen zu zeigen. Der eigentliche Mehrwert entsteht aber erst, wenn daraus eine Entscheidung für die nächste Woche oder den nächsten Monat folgt. Bei bunq würde ich deshalb nicht nur nach einzelnen Zahlungen suchen, sondern regelmäßig betrachten, welche Bereiche das eigene Budget am schnellsten verkleinern. Das kann beim Einkauf, bei Freizeitkosten oder bei wiederkehrenden Belastungen auffallen.
Ein nützlicher Arbeitsablauf ist, nach einer ungewöhnlich teuren Woche nicht sofort das gesamte Budget zu ändern. Erst sollte man prüfen, ob es sich um eine einmalige Ausgabe oder um ein wiederkehrendes Muster handelt. Für einmalige Kosten reicht vielleicht eine Anpassung des Sparziels. Bei einem dauerhaften Muster ist es ehrlicher, das Budget neu zu planen, statt sich jeden Monat über die gleiche Abweichung zu wundern.
Diese Art der Nutzung verlangt etwas Eigeninitiative, bietet dafür aber mehr Kontrolle als das bloße Warten auf den Monatsauszug. Ich sehe bunq hier weniger als automatische Finanzberaterin, sondern als Werkzeug, das gute Entscheidungen sichtbar und schlechte Gewohnheiten schneller erkennbar machen kann.
Der Bereich Sparen und der vorsichtige Blick aufs Investieren
Dass bunq Sparen und Investieren in derselben App neben dem Bezahlen positioniert, kann den Einstieg in eine umfassendere Finanzroutine erleichtern. Man muss dadurch nicht zwischen mehreren Anwendungen wechseln, wenn man den täglichen Zahlungsverkehr und langfristige Ziele gedanklich zusammenführen möchte. Trotzdem sollte man diese Bereiche nicht gleich behandeln.
Sparen ist für mich der ruhigere erste Schritt, weil das Ziel meist kurzfristiger und leichter verständlich ist. Investieren erfordert dagegen eine andere Haltung: Man muss Schwankungen aushalten, den eigenen Zeithorizont kennen und akzeptieren, dass ein investierter Betrag nicht wie ein normales Ausgabenbudget behandelt werden sollte. Wer gerade erst Ordnung in seine Finanzen bringt, sollte deshalb zuerst einen stabilen Überblick schaffen und sich nicht von der bloßen Verfügbarkeit einer Funktion zu schnellen Entscheidungen verleiten lassen.
Das ist ein wichtiger Punkt für Einsteiger: Eine integrierte Funktion fühlt sich bequem an, ist aber nicht automatisch passend. Wer sich mit Anlageentscheidungen noch nicht auskennt, sollte sich vor einer Nutzung gründlich mit Risiko, Ziel und Zeithorizont beschäftigen. Für reine Tagesgeld- oder Budgetbedürfnisse kann eine einfachere Lösung die bessere Wahl sein, wenn man keine zusätzlichen Finanzentscheidungen in derselben Oberfläche möchte.
Wie sich bunq von klassischem Online-Banking unterscheidet
Im Vergleich zum üblichen Online-Banking liegt die Stärke von bunq weniger in der Idee „Konto auf dem Smartphone“ als in der stärkeren Verbindung von Zahlung und Finanzorganisation. Klassische Bank-Apps sind oft hervorragend, wenn man eine Überweisung ausführen, einen Kontostand prüfen oder einen Umsatz suchen möchte. bunq spricht eher Menschen an, die ihre Kontostruktur aktiv als Budgetwerkzeug einsetzen wollen.
Der Nachteil dieser Ausrichtung ist, dass sie nicht für jeden einen echten Mehrwert darstellt. Wer nur wenige Zahlungen im Monat erledigt und seine Finanzen bereits mit einem festen System verwaltet, könnte die zusätzlichen Möglichkeiten als überflüssig empfinden. Auch Nutzer, die eine persönliche Beratung oder ein sehr vertrautes Filialbank-Erlebnis erwarten, sollten ihre Erwartungen an eine mobile Lösung anpassen.
Für mich ist der Vergleich deshalb keine einfache Frage nach „besser“ oder „schlechter“. bunq passt besser, wenn man seine Geldbereiche aktiv ordnen und Sparen in den Alltag einbauen möchte. Eine herkömmliche Banking-App passt besser, wenn Geschwindigkeit, Vertrautheit und möglichst wenige Funktionen im Vordergrund stehen.
Für wen die App besonders gut passt
Ich würde bunq vor allem Menschen empfehlen, die ihr Smartphone ohnehin als zentrale Schaltstelle für den Alltag verwenden und ihre Finanzen nicht mehr auf mehrere Notizen, Tabellen oder lose Erinnerungen verteilen möchten. Auch für Personen mit mehreren Sparzielen kann die strukturierte Darstellung hilfreich sein. Wer häufig zwischen laufenden Kosten, Freizeitbudget und Rücklagen unterscheiden muss, erhält dadurch eine verständlichere Ausgangslage.
Interessant ist die App außerdem für Nutzer, die ihre Finanzgewohnheiten verändern wollen, ohne sofort ein kompliziertes System aufzubauen. Der Einstieg kann klein bleiben: ein klares Ziel, eine feste Ausgabenroutine und eine kurze regelmäßige Kontrolle. Diese Kombination ist realistischer als der Versuch, sämtliche Lebensbereiche an einem Tag neu zu organisieren.
Weniger geeignet ist bunq für Menschen, die grundsätzlich keine Lust auf digitale Selbstverwaltung haben. Wenn man keine Budgets pflegen, keine Ziele beobachten und keine Finanzentscheidungen in einer App bündeln möchte, bleibt der Hauptvorteil ungenutzt. Auch wer ausschließlich eine minimalistische Anwendung für Überweisungen sucht, sollte prüfen, ob die zusätzlichen Bereiche eher helfen oder ablenken.
Was ich vor der dauerhaften Nutzung prüfen würde
Vor einer vollständigen Umstellung würde ich die App zunächst mit einem überschaubaren Alltagstest verwenden. Dazu gehört, die wichtigsten Ansichten zu öffnen, eine kleine Sparroutine zu planen und zu beobachten, wie verständlich die eigenen Geldbereiche dargestellt werden. Erst danach würde ich entscheiden, ob bunq wirklich das Hauptwerkzeug für die persönliche Finanzverwaltung werden soll.
Außerdem würde ich mir überlegen, wie gut die App zu den eigenen Gewohnheiten passt. Wer regelmäßig mit Bargeld bezahlt, mehrere Banken parallel nutzt oder seine Ausgaben bereits in einer anderen Anwendung auswertet, braucht eine klare Strategie, damit nicht zwei widersprüchliche Systeme entstehen. Der Vorteil einer zentralen App verschwindet, wenn man dieselben Beträge zusätzlich an mehreren Stellen manuell nachtragen muss.
Die kostenlose Verfügbarkeit senkt die Hürde zum Ausprobieren. Trotzdem sollte man die Entscheidung nicht nur vom Preis abhängig machen. Bei Finanzprodukten zählen Verständlichkeit, Vertrauen und die Frage, ob die tägliche Nutzung wirklich leichter wird. Für mich wäre genau das der entscheidende Test: Finde ich nach einigen Wochen schneller heraus, was ich ausgeben kann und was ich besser zurücklege?
Mein Fazit nach dem Einstieg
bunq ist eine moderne Finanz-App für Menschen, die Banking nicht nur als Nachschauen von Kontobewegungen verstehen. Ihre überzeugendste Seite zeigt sich, wenn man Ausgaben, Sparziele und den persönlichen Umgang mit Geld bewusst in eine gemeinsame Routine bringt. Der erste sinnvolle Erfolg besteht nicht darin, möglichst viele Funktionen zu aktivieren, sondern eine kleine, funktionierende Ordnung für den eigenen Alltag aufzubauen.
Ich mag besonders den Ansatz, Geld gedanklich nach Zweck zu trennen. Dadurch wird aus einem allgemeinen Kontostand ein konkreteres Bild der eigenen Möglichkeiten. Gleichzeitig verlangt die App Eigenverantwortung: Wer die Struktur nicht pflegt oder sich von zusätzlichen Finanzfunktionen zu vorschnellen Entscheidungen verleiten lässt, profitiert weniger. Genau deshalb würde ich mit wenigen Bereichen beginnen und erst später erweitern.
Mit ihrer kostenlosen Nutzung, der breiten Verfügbarkeit und dem Entwickler bunq ist die Anwendung für viele Android-Nutzer leicht zugänglich. Die Altersfreigabe ab null Jahren und die Unterstützung ab Android 7.0 machen den technischen Einstieg unkompliziert. Ob sie langfristig überzeugt, hängt aber nicht von der Installation ab, sondern davon, ob ihre Art der Finanzorganisation zum eigenen Leben passt.
Meine Empfehlung fällt daher differenziert aus: Wer ein mobiles Banking-Erlebnis mit stärkerem Fokus auf Budgetieren und Sparen sucht, sollte bunq ausprobieren. Wer dagegen nur eine möglichst reduzierte Banking-App braucht oder persönliche Beratung bevorzugt, ist mit einer anderen Lösung wahrscheinlich zufriedener. Für Einsteiger bleibt mein wichtigster Tipp: klein anfangen, ein konkretes Ziel wählen und erst dann weitere Möglichkeiten erkunden. So wird die App nicht zur zusätzlichen Aufgabe, sondern zu einem Werkzeug, das im Alltag tatsächlich Klarheit schaffen kann.
Häufig gestellte Fragen zu bunq
01Was ist bunq und für wen eignet sich die App?
bunq ist eine mobile Banking-App mit der Möglichkeit, Konten vollständig digital zu eröffnen und zu verwalten. Nutzer können unter anderem mehrere Unterkonten erstellen, Zahlungen ausführen, Karten verwalten und Ausgaben organisieren. Besonders praktisch ist bunq für Menschen, die ihre Finanzen flexibel per Smartphone steuern möchten, häufig reisen oder private und gemeinsame Ausgaben übersichtlich trennen wollen.
02Welche Voraussetzungen gelten für die Eröffnung eines bunq-Kontos?
Für die Kontoeröffnung benötigen Sie in der Regel ein kompatibles Smartphone, eine gültige E-Mail-Adresse, eine Telefonnummer sowie ein anerkanntes Ausweisdokument. Während der Registrierung führt bunq eine Identitätsprüfung und gesetzlich vorgeschriebene Kontrollen durch. Je nach Wohnsitz, gewähltem Kontomodell und persönlichen Umständen können zusätzliche Angaben oder Nachweise erforderlich sein.
03Ist bunq kostenlos oder fallen Gebühren an?
bunq bietet je nach Land und aktuellem Tarif unterschiedliche Kontomodelle an. Einige Funktionen können in einem kostenlosen Angebot enthalten sein, während zusätzliche Unterkonten, Karten, bestimmte Abhebungen oder Premium-Funktionen kostenpflichtig sein können. Vor dem Abschluss sollten Sie deshalb die aktuelle Preisübersicht in der App prüfen und besonders auf monatliche Gebühren sowie mögliche Transaktionskosten achten.
04Wie sicher ist die Nutzung von bunq?
bunq verwendet übliche Sicherheitsmaßnahmen für digitales Banking, darunter Gerätebindung, Identitätsprüfung, App-Sperre und Benachrichtigungen zu Kontobewegungen. Zahlungen und Karten lassen sich in der App kontrollieren oder gegebenenfalls sperren. Dennoch bleibt der eigene Umgang mit Zugangsdaten entscheidend: Verwenden Sie ein sicheres Smartphone, aktivieren Sie verfügbare Schutzfunktionen und teilen Sie niemals PINs oder Bestätigungscodes.
05Welche Karten- und Zahlungsfunktionen bietet bunq?
Mit bunq können Nutzer je nach Tarif und Verfügbarkeit physische oder virtuelle Zahlungskarten verwenden. Karten lassen sich direkt in der App verwalten, beispielsweise durch Aktivieren, Sperren oder Anpassen bestimmter Einstellungen. Zusätzlich sind mobile Zahlungen und internationale Transaktionen möglich. Welche Kartenanzahl, Währungen, Abhebungen und Gebühren enthalten sind, hängt vom gewählten Plan und Wohnsitz ab.
Vorteile
- Viele Funktionen für Banking
- Sparen und Budgetplanung in einer App.
- Echtzeit-Benachrichtigungen informieren sofort über Kontobewegungen.
- Mehrere Unterkonten erleichtern die Trennung von Ausgaben und Sparzielen.
- Internationale Zahlungen und Währungsumtausch sind komfortabel integriert.
- Karten lassen sich direkt in der App sperren und verwalten.
Nachteile
- Für einige Funktionen ist ein kostenpflichtiges Abo erforderlich.
- Die große Funktionsvielfalt kann anfangs etwas unübersichtlich wirken.
- Nicht alle Leistungen sind in jedem Land gleichermaßen verfügbar.
- Bei Bargeldeinzahlungen und -abhebungen gelten je nach Tarif Einschränkungen.
- Der Kundenservice ist überwiegend digital und nicht telefonisch erreichbar.

bunq
Galerie